一、事项名称
海关价格预裁定业务
二、事项类型
其他政务服务事项
三、设定依据
(一)《海关总署关于公布<中华人民共和国海关预裁定管理暂行办法>的令》(署令〔2017〕236号,自2018年2月1日起施行)
第一条为了促进贸易安全与便利,优化营商环境,增强企业对进出口贸易活动的可预期性,根据《中华人民共和国海关法》以及有关法律、行政法规和我国政府缔结或者加入的有关国际条约、协定的规定,制定本办法。
四、办理(实施)机构
黄埔海关
五、法定办结时限
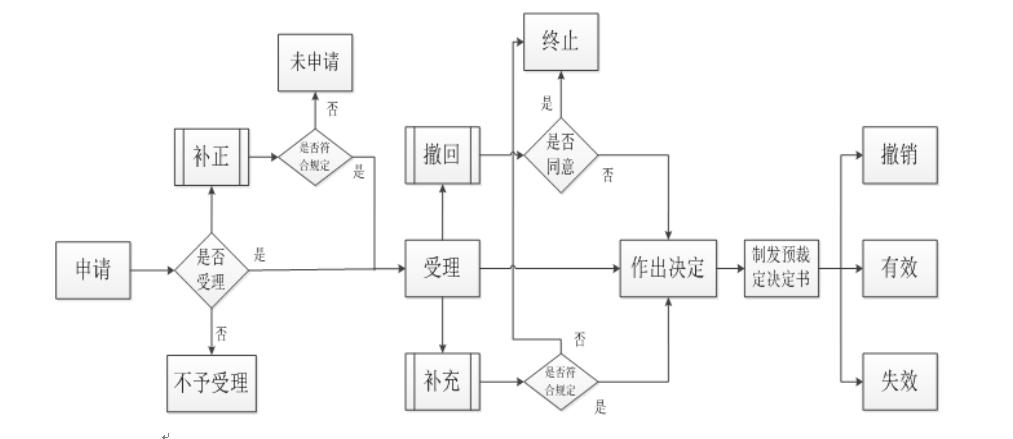
海关在接到《中华人民共和国海关预裁定申请书》(以下简称《预裁定申请书》,见附件1)以及相关材料之日起10日内审核决定是否受理,并制发《中华人民共和国海关预裁定申请受理决定书》或者《中华人民共和国海关预裁定申请不予受理决定书》。
申请材料不符合有关规定的,申请人应当在收到《中华人民共和国海关预裁定申请补正通知书》之日起5日内进行补正。
海关应当自受理之日起60日内制发《中华人民共和国海关预裁定决定书》(以下简称《预裁定决定书》)。《预裁定决定书》应当送达申请人,并且自送达之日起生效。需要通过化验、检测、鉴定、专家论证或者其他方式确定有关情况的,所需时间不计入本款规定的期限内。
六、承诺办结时限
同法定办结时限。
七、结果名称
1.《中华人民共和国海关预裁定申请受理决定书》
2.《中华人民共和国海关预裁定申请不予受理决定书》
3.《中华人民共和国海关预裁定申请补正通知书》
4.《中华人民共和国海关预裁定决定书》
5.《中华人民共和国海关预裁定申请补充材料通知书》
6.《中华人民共和国海关终止预裁定决定书》
7.《中华人民共和国海关预裁定决定撤销通知书》
八、结果样本
1.《中华人民共和国海关预裁定申请受理决定书》(见附件2)
2.《中华人民共和国海关预裁定申请不予受理决定书》(见附件3)
3.《中华人民共和国海关预裁定申请补正通知书》(见附件4)
4.《中华人民共和国海关预裁定决定书》(见附件5)
5.《中华人民共和国海关预裁定申请补充材料通知书》(见附件6)
6.《中华人民共和国海关终止预裁定决定书》(见附件7)
7.《中华人民共和国海关预裁定决定撤销通知书》(见附件8)
九、收费标准:不收费
十、收费依据:无
十一、申请条件
(一)预裁定的申请人应当是进口货物收货人或出口货物发货人。
(二)申请人应当在货物拟进出口3个月前向其注册地直属海关提出预裁定申请。有下列特殊情况之一,且申请人有正当理由,经直属海关批准,可以在货物拟进出口前3个月内提出预裁定申请:
1.因不可抗力或政策调整原因造成申请时间距实际进出口时间少于3个月的;
2.申请企业在海关注册时间少于3个月的。
一份《预裁定申请书》应当仅包含一类海关事务。
十二、办理(申请)材料
(一)基本贸易单证:申请预裁定背景情况说明;合同、协议或者订单;发票、信用证等付款凭证(如有)。
(二)申请对“15.进口货物价格是否符合成交价格条件”进行预裁定的,除基本贸易单证外,还应提交成交情况的书面说明。书面说明应包括以下内容:
1.合同价格是否符合成交价格定义,请对照《中华人民共和国海关确定进出口货物计税价格办法》(以下简称《计税办法》)第七条“进口货物的成交价格,是指卖方向中华人民共和国境内销售该货物时买方为进口该货物向卖方实付、应付的,并且按照本章第三节的规定调整后的价款总额,包括直接支付的价款和间接支付的价款。”;
2.是否对买方处置或者使用进口货物存在限制,请对照《计税办法》第八条“进口货物的成交价格应当符合下列条件:(一)对买方处置或者使用进口货物不予限制,但是法律、行政法规规定实施的限制、对货物销售地域的限制和对货物价格无实质性影响的限制除外;(二)进口货物的价格不得受到使该货物成交价格无法确定的条件或者因素的影响;(三)卖方不得直接或者间接获得因买方销售、处置或者使用进口货物而产生的任何收益,或者虽然有收益但是能够按照本办法第十一条第一款第四项的规定做出调整(四)买卖双方之间没有特殊关系,或者虽然有特殊关系但是按照本办法第十七条、第十八条的规定未对成交价格产生影响。”和第九条“有下列情形之一的,应当视为对买方处置或者使用进口货物进行了限制:(一)进口货物只能用于展示或者免费赠送的;(二)进口货物只能销售给指定第三方的;(三)进口货物加工为成品后只能销售给卖方或者指定第三方的;(四)其他经海关审查,认定买方对进口货物的处置或者使用受到限制的。”;
3.货物进口价格是否受到无法确定的条件或者因素的影响,请对照《计税办法》第八条“进口货物的成交价格应当符合下列条件:(一)对买方处置或者使用进口货物不予限制,但是法律、行政法规规定实施的限制、对货物销售地域的限制和对货物价格无实质性影响的限制除外;(二)进口货物的价格不得受到使该货物成交价格无法确定的条件或者因素的影响;(三)卖方不得直接或者间接获得因买方销售、处置或者使用进口货物而产生的任何收益,或者虽然有收益但是能够按照本办法第十一条第一款第四项的规定做出调整(四)买卖双方之间没有特殊关系,或者虽然有特殊关系但是按照本办法第十七条、第十八条的规定未对成交价格产生影响。”和第十条“ 有下列情形之一的,应当视为进口货物的价格受到了使该货物成交价格无法确定的条件或者因素的影响:(一)进口货物的价格是以买方向卖方购买一定数量的其他货物为条件而确定的;(二)进口货物的价格是以买方向卖方销售其他货物为条件而确定的;(三)其他经海关审查,认定货物的价格受到使该货物成交价格无法确定的条件或者因素影响的。”;
5.买卖双方之间是否存在特殊关系,请按照本填报说明第五条、第六条“特殊关系”事项填报要求详细说明。
(三)“计税价格相关要素”事项填报要求:
申请对“计税价格相关要素”进行预裁定的,应首先提供基本贸易单证,并根据本填报说明第三条的规定,对货物成交情况提交书面说明。
除前款规定外,申请人还应根据申请事项按照以下要求提供相关材料,如有涉及完税价格相关要素费用或价值的发票,应一并提供:
1.申请对“1.佣金和经纪费” 进行预裁定的,应提供代理协议、经纪合同(或类似材料)等相关资料。
2.申请对“2.容器费用” 进行预裁定的,应提供容器相关合同等相关资料。
3.申请对“3.包装材料费用和包装劳务费用” 进行预裁定的,应提供包装材料合同、包装劳务合同等相关资料。
4.“4.协助费用”是指《计税办法》第十一条“(二)与进口货物的生产和向中华人民共和国境内销售有关的,由买方以免费或者以低于成本的方式提供,并且可以按适当比例分摊的下列货物或者服务的价值:1.进口货物包含的材料、部件、零件和类似货物;2.在生产进口货物过程中使用的工具、模具和类似货物;3.在生产进口货物过程中消耗的材料;4.在境外进行的为生产进口货物所需的工程设计、技术研发、工艺及制图等相关服务。”规定的货物或服务的价值。”
申请对“4.协助费用”进行预裁定的,应提供买方提供货物或服务方式的书面说明材料,并区分情形如下:买方从 与其无特殊关系的第三方购买的,提供采购流程说明、采购合同等;买方自行生产的,提供生产成本明细和财务记 账数据;由买方租赁获得的,提供租赁流程说明、租赁合同等;生产进口货物过程中使用的工具、模具和类似货物,提供工具、模具和类似货物价值及其工程设计、技术研发、工艺及制图等流程详细说明及相关费用资料。
5.申请对“5.特许权使用费”进行预裁定的,应提供特许权使用费合同、协议、专利备案文件、工艺流程等相关 资料,并对照《计税办法》第十三条“ 符合下列条件之一的特许权使用费,应当视为与进口货物有关:(一)特许权使用费是用于支付专利权或者专有技术使用权,且进口货物属于下列情形之一的:1.含有专利或者专有技术的;2.用专利方法或者专有技术生产的;3.为实施专利或者专有技术而专门设计或者制造的。(二)特许权使用费是用于支付商标权,且进口货物属于下列情形之一的:1.附有商标的;2.进口后附上商标直接可以销售的;3.进口时已含有商标权,经过轻度加工后附上商标即可以销售的。(三)特许权使用费是用于支付著作权,且进口货物属于下列情形之一的:1.含有软件、文字、乐曲、图片、图像或者其他类似内容的进口货物,包括磁带、磁盘、光盘或者其他类似载体的形式;2.含有其他享有著作权内容的进口货物。(四)特许权使用费是用于支付分销权、销售权或者其他类似权利,且进口货物属于下列情形之一的:1.进口后可以直接销售的;2.经过轻度加工即可以销售的。”和第十四条“买方不支付特许权使用费则不能购得进口货物,或者买方不支付特许权使用费则该货物不能以合同议定的条件成交的,应当视为特许权使用费的支付构成进口货物向中华人民共和国境内销售的条件。”规定,就“特许权使用费是否与进口货物有关”及“特许权使用费 的支付是否构成进口货物向中华人民共和国境内销售的条件”提供相关书面说明。
6.申请对“6.转售收益”进行预裁定的,应提供转售收益相关协议等资料。
7.申请对“7.建设、安装、装配、维修或者技术援助费用” 进行预裁定的,应提供建设、安装、装配、维修或者技术援助合同等相关资料。
8.申请对“8.进口关税、进口环节海关代征税及其他国内税” 进行预裁定的,应提供买卖双方关于税费支付的相关合同、协议等资料。
9.申请对“9.复制费”进行预裁定的,应提供复制费合同、协议等相关资料。
10.申请对“10.技术培训及境外考察费用”进行预裁定的,应提供技术培训及境外考察协议等相关资料。
11.申请对“11.利息费用”进行预裁定的,应对照《计税办法》第十五条第二款“同时符合下列条件的利息费用不计入计税价格:(一)利息费用是买方为购买进口货物而融资所产生的;(二)有书面的融资协议的;(三)利息费用单独列明的;(四)纳税人可以证明有关利率不高于在融资当时当地此类交易通常应当具有的利率水平,且没有融资安排的相同或者类似进口货物的价格与进口货物的实付、应付价格非常接近的。”规定的四项条件逐一进行对照说明,并提供相应资料。
12.申请对“12.运保费”进行预裁定的,应提供运输合同、保险合同、邮运合同等相关资料。
(四)申请对“特殊关系”事项中“13.是否存在特殊关系”进行预裁定的,应对照《计税办法》第十六条“有下列情形之一的,应当认为买卖双方存在特殊关系:(一)买卖双方为同一家族成员的;(二)买卖双方互为商业上的高级职员或者董事的;(三)一方直接或者间接地受另一方控制的;(四)买卖双方都直接或者间接地受第三方控制的;(五)买卖双方共同直接或者间接地控制第三方的;(六)一方直接或者间接地拥有、控制或者持有对方5%以上(含5%)公开发行的有表决权的股票或者股份的;(七)一方是另一方的雇员、高级职员或者董事的;(八)买卖双方是同一合伙的成员的。买卖双方在经营上相互有联系,一方是另一方的独家代理、独家经销或者独家受让人,如果符合前款的规定,也应当视为存在特殊关系。”的规定,逐一详细说明是否存在该条所列八种情形。
(五)申请对“特殊关系”事项中“14.是否影响成交价格”进行预裁定的,应对照《计税办法》第十七条“ 买卖双方之间存在特殊关系,但是纳税人能证明其成交价格与同时或者大约同时发生的下列任何一款价格相近的,应当视为特殊关系未对进口货物的成交价格产生影响(一)向境内无特殊关系的买方出售的相同或者类似进口货物的成交价格;(二)按照本办法第二十三条的规定所确定的相同或者类似进口货物的计税价格;(三)按照本办法第二十五条的规定所确定的相同或者类似进口货物的计税价格。海关在使用上述价格进行比较时,应当考虑商业水平和进口数量的不同,以及买卖双方有无特殊关系造成的费用差异。”和第十八条“ 海关经对与货物销售有关的情况进行审查,认为符合一般商业惯例的,可以确定特殊关系未对进口货物的成交价格产生影响。”有关规定详细说明,如审计报告,定价政策,转移定价报告、同期资料等证明材料。
上述材料如为外文,申请人应当同时提交符合海关要求的中文译本。
序号 | 提交材料名称 | 原件/复印件 | 份数 | 纸质/电子 | 要求 |
1 | 基本贸易单证:申请预裁定背景情况说明;合同、协议或者订单;发票、信用证等付款凭证(如有)。 | 原件扫描件 | 1份 | 电子 |
|
2 | 申请对“15.进口货物价格是否符合成交价格条件”进行预裁定的,除基本贸易单证外,还应提交成交情况的书面说明。 | 原件扫描件 | 1份 | 电子 | 书面说明应包括以下内容: |
3 | 申请对“完税价格相关要素”进行预裁定的,应首先提供基本贸易单证,并根据本填报说明第三条的规定,对货物成交情况提交书面说明。 | 原件扫描件 | 1份 | 电子 | 除前款规定外,申请人还应根据申请事项按照以下要求提供相关材料,如有涉及完税价格相关要素费用或价值的发票,应一并提供: |
4 | 申请对“特殊关系”事项中“13.是否存在特殊关系”进行预裁定的,应对照《计税办法》第十六条的规定,逐一详细说明是否存在该条所列八种情形。 | 原件扫描件 | 1份 | 电子 | 有下列情形之一的,应当认为买卖双方存在特殊关系: |
5 | 申请对“特殊关系”事项中“14.是否影响成交价格”进行预裁定的,应对照《计税办法》第十七条和第十八条有关规定详细说明,如审计报告,定价政策,转移定价报告、同期资料等证明材料。 | 原件扫描件 | 1份 | 电子 | 1.买卖双方之间存在特殊关系,但是纳税义务人能证明其成交价格与同时或者大约同时发生的下列任何一款价格相近的,应当视为特殊关系未对进口货物的成交价格产生影响: |
十三、办理流程:
详见下图
十四、办理形式:网上办理。
十五、到办理现场次数:0次。
十六、审核标准
《预裁定申请书》以及相关申请材料的真实、准确、完整、规范、有效。
十七、通办范围:黄埔海关关区
十八、预约办理:否
十九、网上支付:否
二十、物流快递:否
二十一、办理地点
网上办理:申请人通过电子口岸“海关事务联系系统”(QP系统)或“海关政务服务平台”(网址:http://online.customs.gov.cn/)提交《预裁定申请书》以及相关材料。
二十二、办理时间
企业申请时间:24小时
海关审核时间:周一至周五(工作日)8:30-17:00
二十三、咨询电话
020-12360 海关服务热线
二十四、监督电话
020-12360 海关服务热线
版权所有:中华人民共和国黄埔海关 主办单位:中华人民共和国黄埔海关 电话:020-12360 地址:广州市黄埔区大沙地东333号 邮编:510700
京ICP备17015317号 京公网安备:11040102700078 网站标识码:bm28290001